المصارف الاسلامية

المخصصات والاحتياطيات في المصارف الاسلامية

تطبيق معايير ايوفي رقم 30 و35 والمعيار الدولي رقم 9 لقياس ومحاسبة المخصصات والاحتياطيات في المصارف الاسلامية
person أنشئت بواسطة حسين سمحان
schedule آخر تحديث سبتمبر 2026
language متعددة اللغات
المخصصات والاحتياطيات في المصارف الاسلامية
150.00 USD
تسجيل الدخول للإضافة إلى السلة

قم بإنشاء حساب أو تسجيل الدخول قبل حفظ الدورات في سلتك.

تقدم هذه الدورة حاليا:

  • library_books محتوى دروس منظم
  • groups جلسات Microsoft Teams وZoom يدوية الإتاحة
  • monitoring تتبع تقدم المشارك
  • translate دعم كتالوج الدورات بالعربية والإنجليزية

كيف يتم تقديم الدورة

تُتاح الجلسات المباشرة يدويًا من الأكاديمية. عندما تصبح الجلسة متاحة، يرى المشاركون أصحاب الصلاحية زر انضمام محمي داخل منطقة التعلم في جنى للتدريب والاستشارات؛ ولا يوجد عدّ تنازلي عام أو إظهار تلقائي حسب الساعة.

قد تُرفق التسجيلات بعد اكتمال الجلسة المباشرة، لكن ليس كل جلسة مضمونة التسجيل.

ماذا ستتعلم

  • check التعرف على معايير أيوفي 30 و35
  • check المقارنة بين معايير ايوفي ومعيار 9 الدولي
  • check اتقان احتساب جميع انواع المخصصات حسب المعايير
  • check محاسبة المخصصات والاحتياطيات
  • check العرض والافصاح في قوائم البنك الاسلامي

المتطلبات

لا توجد خبرة سابقة مطلوبة.

الوصف
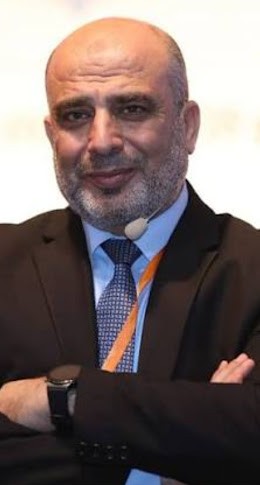
المخصصات والاحتياطيات في المصارف الإسلامية تطبيق المعيار (30) والمعيار (35) الصادر عن الأيوفي • المدة المتوقعة 20 الى 25 ساعة • المستهدفون : - المحاسبون في المصارف الإسلاميّة وشركات التمويل الإسلاميّة وصناديق الاستثمار. - المدققون الداخليون في المصارف الإسلاميّة وشركات التمويل الإسلاميّة. - العاملون في مكاتب وشركات التدقيق. - المدققون في البنوك المركزيّة. - المدقق الخارجي على المصارف الإسلاميّة وشركات التمويل الإسلامي . - مديرو الفروع في المصارف الإسلاميّة وشركات التمويل الإسلاميّة. - المديرون الماليّون في المصارف الإسلاميّة وشركات التمويل الإسلاميّ. - العاملون في برمجة الأنظمة المحاسبية للمصارف الإسلاميّة. - طلبة الجامعات والمعاهد في تخصص المصارف الإسلاميّة والتمويل الإسلاميّ. • محاور الدورة :  التعريف بالمعيار رقم 30 " الهبوط ، الخسائر الائتمانية والالتزامات المحملة بالخسائر ( المرهقة )  تصنيف الأصول والتعرضات (الانكشافات )  الجزء الأول : أسلوب ( نهج ) خسائر الائتمان :  احتمال التخلف عن السداد  كيفية تحديد PD (احتمال التعثر) و LGD (معدل الخسارة في حالة التعثر(  حالات عملية  الخسائر الائتمانية المتوقعة لمدة 12 شهراً  حالة عملية  الخسائر الائتمانية المتوقعة مدى الحياة  حالة عملية  تحديد الزيادات الكبيرة ( الجوهرية ) في مخاطر الائتمان  حالة عملية  الذمم المدينة المعدلة وإعادة الهيكلة  حالة عملية  مخصص خسائر الائتمان  حالة عملية  قياس الخسائر الائتمانية  حالة عملية  التخلف عن السداد  حالة عملية  مراحل مخاطر الائتمان - الشرح والاتساق  حالة عملية  تكرار(تواتر) تقييم انخفاض القيمة وخسائر الائتمان  حالة عملية  المعالجات المحاسبية  حالات عملية  الجزء الثاني :أسلوب (نهج)الهبوط  نسبة ( هامش) التخفيض (Haircut)  أنواع نسب التخفيض في المصارف الإسلامية  حالات عملية  خسارة انخفاض القيمة ( الهبوط)  حالات عملية  نطاق تطبيق نهج انخفاض القيمة  حالات عملية  حساب وعرض خسارة انخفاض القيمة  حالات عملية  المعالجات المحاسبية  حالات عملية  العرض في القوائم المالية  توزيع الأثر على أصحاب الحقوق  حالات عملية  تكاليف التخلص ( الاستبعاد)  حالات عملية  طريقة معدل العائد الفعلي وتطبيقاتها  حالات عملية  القيمة المستخدمة والتدفقات النقدية المستقبلية  حالات عملية  القيمة العادلة واستخداماتها  حالات عملية  القيمة القابلة للاسترداد واستخداماتها  حالات عملية  مقارنة بين أسلوب خسائر الائتمان وأسلوب الهبوط  الجزء الثالث : أسلوب صافي القيمة القابلة للتحقق  مفهوم صافي القيمة القابلة للتحقق موضحا بالامثلة  حساب صافي القيمة القابلة للتحقق NRV) ) طبقاً للفقرة 49  القيود المحاسبية والعرض والافصاح اعتمادا على الفقرة 49  مخصص العقد المرهق أو الالتزام بشراء أصل  حالات عملية  الجزء غير المستخدم من الالتزام غير القابل للالغاء  حالات عملية  العقد أو الالتزام المحمل بالخسائر  حالات عملية  التغييرات في التقديرات وعكسها  التطبيق العملي والربط بين المعيارين الدولي (IFRS9) والإسلامي(FAS 30 )  الجزء الرابع : احتياطيات المخاطر في المصارف الاسلامية  التعريف بمعيار احتاطيات المخاطر رقم (35)  أنواع الاحتياطيات  محاسبة الاحتياطيات في المصارف الإسلاميّة حسب المعيار رقم (35)  المستوى الكافي لتحديد احتياطيات المخاطر  نموذج حساب مستوى كفاية احتياطي مخاطر الاستثمار  التعديلات الأخرى في احتياطيات المخاطر  العرض والافصاح  حالات عملية
حسين سمحان

مدرب

حسين سمحان

بروفيسور حسين سمحان • مواليد 1966 • دكتوراة علوم مالية ومصرفية / مصارف إسلامية . • ماجستير علوم مالية ومصرفية / مصارف إسلامية. • بكالوريوس محاسبة وإدارة أعمال . • الخبرة ف...